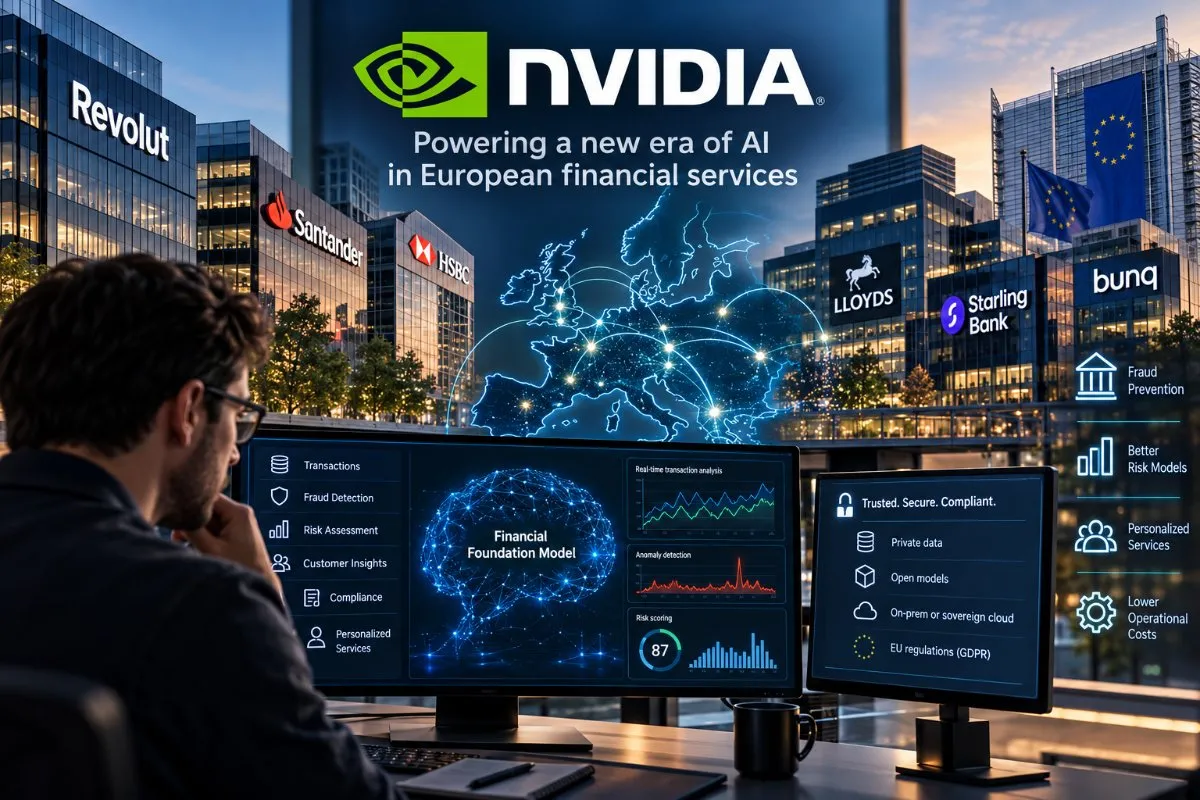
Revolut, Santander, HSBC και άλλοι μεγάλοι χρηματοοικονομικοί οργανισμοί στρέφονται σε εξειδικευμένα μοντέλα Τεχνητής Νοημοσύνης, αξιοποιώντας τις τεχνολογίες της NVIDIA. Στόχος τους είναι να αναπτύξουν συστήματα που κατανοούν τις τραπεζικές συναλλαγές, εντοπίζουν απάτες και λειτουργούν με μεγαλύτερο έλεγχο των δεδομένων και του κόστους.
Για αρκετό καιρό, η συζήτηση γύρω από την Τεχνητή Νοημοσύνη επικεντρωνόταν στα μεγάλα γλωσσικά μοντέλα και στα chatbots.
Όμως οι τράπεζες αντιμετωπίζουν μια διαφορετική πρόκληση. Διαχειρίζονται τεράστιους όγκους συναλλαγών, ευαίσθητα προσωπικά δεδομένα και οικονομικές αποφάσεις που απαιτούν υψηλή αξιοπιστία.
Στις 21 Οκτωβρίου 2026, κατά τη διάρκεια του NVIDIA GTC Berlin, η NVIDIA παρουσίασε παραδείγματα ευρωπαϊκών χρηματοοικονομικών οργανισμών που αναπτύσσουν εξειδικευμένες υποδομές AI.
Ανάμεσά τους βρίσκονται οι Revolut, Santander, Lloyds Banking Group, Starling Bank, HSBC και bunq.
Το κοινό χαρακτηριστικό αυτών των πρωτοβουλιών είναι η προσπάθεια δημιουργίας συστημάτων που αξιοποιούν την ιδιαίτερη γνώση και τα δεδομένα κάθε οργανισμού.
Γιατί οι τράπεζες θέλουν τη δική τους AI;
Ας φανταστούμε μια τράπεζα που πραγματοποιεί εκατομμύρια συναλλαγές καθημερινά.
Για κάθε συναλλαγή διαθέτει πληροφορίες όπως το ποσό, τον χρόνο, την κατηγορία του εμπόρου και το ιστορικό δραστηριότητας.
Αυτά τα δεδομένα μπορούν να βοηθήσουν στον εντοπισμό ύποπτων συναλλαγών ή στην καλύτερη αξιολόγηση ενός οικονομικού κινδύνου.
Μέχρι σήμερα, πολλές τέτοιες εργασίες εκτελούνταν από διαφορετικά μοντέλα μηχανικής μάθησης, καθένα σχεδιασμένο για συγκεκριμένο σκοπό.
Μια τράπεζα μπορούσε να χρησιμοποιεί ένα μοντέλο για απάτες, ένα δεύτερο για δάνεια και ένα τρίτο για προτάσεις προϊόντων.
Η νέα προσέγγιση επιτρέπει την ανάπτυξη ενός κοινού μοντέλου βάσης, το οποίο μπορεί να προσαρμόζεται σε πολλές διαφορετικές εργασίες.
Έτσι, οι οργανισμοί επιχειρούν να αξιοποιήσουν καλύτερα τα δεδομένα τους, μειώνοντας την ανάγκη ανάπτυξης ξεχωριστών συστημάτων από το μηδέν.
Τι είναι τα Open-Weight Models και γιατί έχουν σημασία;
Ένα από τα βασικά στοιχεία της ανακοίνωσης είναι η στροφή προς τα open-weight models, δηλαδή μοντέλα με διαθέσιμα εκπαιδευμένα βάρη.
Τα βάρη είναι οι αριθμητικές παράμετροι που αποκτά ένα μοντέλο κατά την εκπαίδευσή του.
Σε ένα κλειστό μοντέλο, ο χρήστης συνήθως αποκτά πρόσβαση στις δυνατότητές του μέσω μιας υπηρεσίας ή ενός API.
Αντίθετα, ένα μοντέλο με διαθέσιμα βάρη μπορεί, ανάλογα με την άδειά του, να εγκατασταθεί και να προσαρμοστεί σε ιδιωτική υποδομή.
Αυτό επιτρέπει σε μια τράπεζα να επιλέξει πού θα λειτουργεί το μοντέλο και πώς θα διαχειρίζεται τα δεδομένα του.
Υπάρχει όμως μια σημαντική διαφορά: open weights δεν σημαίνει απαραίτητα open source.
Η διάθεση των βαρών δεν συνεπάγεται ότι δημοσιεύονται τα δεδομένα εκπαίδευσης, ολόκληρος ο πηγαίος κώδικας ή όλες οι διαδικασίες ανάπτυξης.
Για τους χρηματοοικονομικούς οργανισμούς, πάντως, η δυνατότητα ελέγχου της εγκατάστασης και της λειτουργίας ενός μοντέλου αποτελεί σημαντικό πλεονέκτημα.
Revolut: Ένα μοντέλο AI που κατανοεί τις τραπεζικές συναλλαγές
Ίσως το πιο ενδιαφέρον παράδειγμα της ανακοίνωσης είναι η Revolut.
Η εταιρεία συνεργάζεται με τη NVIDIA για την ανάπτυξη του PRAGMA, μιας οικογένειας εξειδικευμένων μοντέλων Τεχνητής Νοημοσύνης.
Σε αντίθεση με ένα γλωσσικό μοντέλο που επεξεργάζεται προτάσεις, το PRAGMA αναλύει ακολουθίες οικονομικών γεγονότων.
Για παράδειγμα, μπορεί να εξετάζει πώς μεταβάλλεται η συναλλακτική συμπεριφορά ενός πελάτη μέσα στον χρόνο.
Αυτή η πληροφορία αξιοποιείται για εργασίες όπως η ανίχνευση απάτης, η αξιολόγηση πιστωτικού κινδύνου και οι εξατομικευμένες προτάσεις.
Η Revolut αναφέρει ότι η αρχική εκπαίδευση της οικογένειας PRAGMA πραγματοποιήθηκε με 26 εκατομμύρια ανωνυμοποιημένα ιστορικά χρηστών.
Η υποδομή εξυπηρέτησης του μοντέλου καλύπτει πλέον αρχικό πληθυσμό 80 εκατομμυρίων πελατών και σχεδιάστηκε ώστε να μπορεί να επεκταθεί περαιτέρω.
Πρόκειται για δύο διαφορετικά μεγέθη: άλλο είναι ο πληθυσμός των δεδομένων εκπαίδευσης και άλλο η κλίμακα της παραγωγικής υποδομής.
Σύμφωνα με τα εσωτερικά αποτελέσματα που δημοσίευσε η NVIDIA, το PRAGMA αναγνώρισε περίπου 65% περισσότερες περιπτώσεις απάτης σε σύγκριση με το προηγούμενο παραγωγικό μοντέλο, βελτιώνοντας παράλληλα την ακρίβεια των σχετικών ειδοποιήσεων.
Τα αποτελέσματα αυτά είναι ενθαρρυντικά, αλλά προέρχονται από τις δοκιμές της ίδιας της εταιρείας.
Πώς λειτουργεί πρακτικά;
Ας υποθέσουμε ότι ένας πελάτης πραγματοποιεί καθημερινά μικρές συναλλαγές στην Αθήνα.
Ξαφνικά εμφανίζεται μια ασυνήθιστη αγορά υψηλής αξίας, με χαρακτηριστικά διαφορετικά από το προηγούμενο ιστορικό του.
Ένα μοντέλο όπως το PRAGMA μπορεί να αξιολογήσει τη νέα συναλλαγή σε συνδυασμό με προηγούμενα γεγονότα.
Δεν βασίζεται αποκλειστικά σε έναν απλό κανόνα, όπως η απόρριψη συναλλαγών πάνω από ένα συγκεκριμένο ποσό.
Εξετάζει τη χρονική ακολουθία και τις σχέσεις μεταξύ διαφορετικών χαρακτηριστικών της συμπεριφοράς.
Αυτό δεν σημαίνει ότι γνωρίζει απαραίτητα αν μια συναλλαγή είναι απάτη. Παράγει μια εκτίμηση που μπορεί να αξιοποιηθεί από τους υπόλοιπους μηχανισμούς ελέγχου.
Starling, Lloyds και Santander: Διαφορετικές προσεγγίσεις στον ίδιο στόχο
Η Revolut δεν είναι η μοναδική εταιρεία που αναπτύσσει εξειδικευμένη Τεχνητή Νοημοσύνη.
Η Starling Bank δημιούργησε το Starling Intelligence, αξιοποιώντας δικά της δεδομένα συναλλαγών και υποδομή cloud στο Ηνωμένο Βασίλειο.
Η NVIDIA την παρουσιάζει ως την πρώτη τράπεζα που εκπαίδευσε agentic μοντέλο σε βρετανική sovereign cloud υποδομή.
Ο όρος sovereign cloud περιγράφει περιβάλλοντα όπου ένας οργανισμός επιδιώκει μεγαλύτερο έλεγχο στη γεωγραφική τοποθεσία, τη διαχείριση και τη διακυβέρνηση των δεδομένων του.
Αντίστοιχα, η Lloyds Banking Group ανέπτυξε το ATUM, ένα μοντέλο βάσης που επεξεργάζεται δισεκατομμύρια τραπεζικές συναλλαγές.
Για την επιτάχυνση των υπολογισμών χρησιμοποιεί NVIDIA RTX PRO 6000 Blackwell GPUs.
Η Santander βρίσκεται μεταξύ των πρώτων οργανισμών που υιοθετούν τη νέα οικογένεια NVIDIA Kumo.
Τα Kumo είναι μοντέλα σχεδιασμένα για δομημένα επιχειρησιακά δεδομένα, όπως εκείνα που αποθηκεύονται σε τραπεζικές βάσεις δεδομένων.
Αυτό έχει ιδιαίτερο ενδιαφέρον, επειδή μεγάλο μέρος των οικονομικών πληροφοριών δεν βρίσκεται σε έγγραφα κειμένου.
Βρίσκεται σε πίνακες, εγγραφές συναλλαγών, οικονομικά χαρακτηριστικά και ιστορικά δεδομένα.
Η bunq δείχνει πώς τα ανοιχτά μοντέλα μπορούν να μειώσουν το κόστος
Μια διαφορετική εφαρμογή παρουσιάζει η ευρωπαϊκή neobank bunq.
Ο βοηθός Τεχνητής Νοημοσύνης Finn χρησιμοποιεί πλέον μοντέλα με διαθέσιμα βάρη σε υποδομή της Nebius.
Σύμφωνα με τα στοιχεία που παρουσίασε η NVIDIA, η λύση επιτυγχάνει ποιότητα συγκρίσιμη με κορυφαία κλειστά μοντέλα, με κόστος ανά απάντηση ίσο με το 60% του αντίστοιχου κόστους.
Αυτό αντιστοιχεί σε περίπου 40% χαμηλότερο κόστος στο συγκεκριμένο σενάριο σύγκρισης.
Η διαφορά μπορεί να είναι σημαντική όταν ένας ψηφιακός βοηθός εξυπηρετεί εκατομμύρια αιτήματα.
Ωστόσο, το οικονομικό πλεονέκτημα δεν είναι δεδομένο για κάθε οργανισμό.
Η λειτουργία ιδιωτικών μοντέλων απαιτεί υπολογιστική ισχύ, συντήρηση, παρακολούθηση και εξειδικευμένο προσωπικό.
HSBC και Stripe: Η AI δεν χρειάζεται μόνο καλύτερα μοντέλα, αλλά και γρηγορότερα δεδομένα
Μια ενδιαφέρουσα πλευρά της ανακοίνωσης αφορά την ταχύτητα επεξεργασίας δεδομένων.
Πριν ένα σύστημα AI εντοπίσει μια πιθανή απάτη, πρέπει πρώτα να επεξεργαστεί τις σχετικές πληροφορίες.
Αν αυτή η διαδικασία είναι αργή, ακόμη και ένα εξαιρετικό μοντέλο μπορεί να μην προσφέρει έγκαιρα αποτελέσματα.
Η HSBC χρησιμοποιεί την επιτάχυνση του Starburst Enterprise GPU Engine για την επεξεργασία δεδομένων.
Σύμφωνα με τη NVIDIA, η συγκεκριμένη τεχνολογία προσφέρει έως και πενταπλάσια ταχύτητα επεξεργασίας για τα αναφερόμενα workloads.
Ακόμη πιο εντυπωσιακά είναι τα στοιχεία που παρουσιάζονται για τη Stripe.
Σε δοκιμές εκτός παραγωγής, η εταιρεία κατέγραψε 42 φορές ταχύτερες διαδικασίες δεδομένων και 92% χαμηλότερο κόστος για pipelines της πλατφόρμας ανίχνευσης απάτης Stripe Radar.
Η επιτάχυνση προήλθε από τη χρήση του NVIDIA GPU-accelerated Ray Data.
Είναι σημαντικό να διευκρινίσουμε ότι αυτά τα αποτελέσματα προέρχονται από συγκεκριμένες δοκιμές και δεν αποτελούν εγγύηση αντίστοιχης εξοικονόμησης σε κάθε εγκατάσταση.
Τι σημαίνει αυτή η εξέλιξη για τους developers;
Η σημαντικότερη αλλαγή δεν αφορά μόνο το ποιο μοντέλο AI χρησιμοποιεί μια επιχείρηση.
Αφορά τον τρόπο με τον οποίο η Τεχνητή Νοημοσύνη ενσωματώνεται στα υπάρχοντα πληροφοριακά συστήματα.
Ένας developer μπορεί να αναπτύξει μια εφαρμογή που χρησιμοποιεί ένα εξειδικευμένο μοντέλο για να εντοπίζει ασυνήθιστες συναλλαγές.
Η εφαρμογή θα πρέπει να συνδέεται με ασφαλείς πηγές δεδομένων, να εξασφαλίζει σωστή προετοιμασία των πληροφοριών και να καταγράφει τα αποτελέσματα.
Σε παραγωγικό περιβάλλον, ιδιαίτερα σημαντικά είναι επίσης η καθυστέρηση απόκρισης, ο έλεγχος εκδόσεων και η δυνατότητα ελέγχου των αποφάσεων.
Η Revolut, για παράδειγμα, χρησιμοποιεί τεχνικές όπως το LoRA (Low-Rank Adaptation), ώστε να προσαρμόζει το κοινό μοντέλο σε διαφορετικές εργασίες.
Με αυτόν τον τρόπο, δεν χρειάζεται να επανεκπαιδεύει ολόκληρο το μοντέλο για κάθε καινούργια εφαρμογή.
Αυτή η προσέγγιση έχει ενδιαφέρον και για μικρότερες επιχειρήσεις που διαχειρίζονται εξειδικευμένα δεδομένα.
Δεν χρειάζεται κάθε οργανισμός να δημιουργήσει ένα μοντέλο από την αρχή. Μπορεί να εξετάσει την προσαρμογή ενός υπάρχοντος μοντέλου στις δικές του ανάγκες.
Τα ανοιχτά μοντέλα λύνουν και το πρόβλημα της προστασίας δεδομένων;
Όχι από μόνα τους.
Η δυνατότητα λειτουργίας ενός μοντέλου σε ιδιωτική υποδομή παρέχει περισσότερο έλεγχο στη διαχείριση των δεδομένων.
Δεν εξασφαλίζει όμως αυτόματα συμμόρφωση με τον GDPR ή τις υπόλοιπες κανονιστικές υποχρεώσεις του χρηματοοικονομικού τομέα.
Οι οργανισμοί εξακολουθούν να χρειάζονται κατάλληλους μηχανισμούς ασφάλειας, ελέγχου πρόσβασης και τεκμηρίωσης των αποφάσεων.
Ειδικά όταν μια AI επηρεάζει την αξιολόγηση δανείων ή άλλες σημαντικές οικονομικές αποφάσεις, η δυνατότητα ελέγχου του αποτελέσματος είναι κρίσιμη.
Ένα μοντέλο μπορεί να παρουσιάζει υψηλή ακρίβεια στις δοκιμές και παρ' όλα αυτά να παράγει σφάλματα ή μεροληπτικές εκτιμήσεις.
Η χρήση προσωπικών οικονομικών δεδομένων δημιουργεί επιπλέον απαιτήσεις για την προστασία της ιδιωτικότητας.
Προς μια νέα εποχή τραπεζικών συστημάτων
Η ανακοίνωση της NVIDIA δείχνει ότι η Τεχνητή Νοημοσύνη στον τραπεζικό τομέα εξελίσσεται πέρα από τους ψηφιακούς βοηθούς συνομιλίας.
Οι μεγάλοι χρηματοοικονομικοί οργανισμοί επενδύουν σε μοντέλα που επεξεργάζονται συναλλαγές, αναγνωρίζουν συμπεριφορές και υποστηρίζουν λειτουργικές αποφάσεις.
Τα μοντέλα με διαθέσιμα βάρη αποτελούν ένα εργαλείο για μεγαλύτερη ευελιξία και έλεγχο της υποδομής.
Παράλληλα, η NVIDIA επιδιώκει να αποτελέσει τον βασικό τεχνολογικό προμηθευτή για την εκπαίδευση και τη λειτουργία τους.
Επομένως, η στροφή προς ανοιχτά μοντέλα δεν συνεπάγεται αυτομάτως πλήρη ανεξαρτησία από προμηθευτές τεχνολογίας.
Η ουσιαστική αλλαγή είναι ότι οι επιχειρήσεις δεν θέλουν πλέον μόνο να χρησιμοποιούν Τεχνητή Νοημοσύνη. Θέλουν να αναπτύσσουν τη δική τους εξειδικευμένη γνώση, βασισμένη στα δεδομένα και στις ανάγκες τους.
Για τους developers, αυτό δημιουργεί ένα νέο πεδίο: εφαρμογές όπου η AI δεν είναι απλώς ένα chatbot, αλλά μέρος της ίδιας της επιχειρησιακής λογικής.
Φόρτωση σχολίων…